تومان نیوز:افت نزدیک به ۴ درصدی شاخص کل طی دو روز و خروج بیش از ۹ همت پول حقیقی، بار دیگر اثربخشی حمایتهای بازار و نقش صندوقهای تثبیت و توسعه را زیر سؤال برده است.
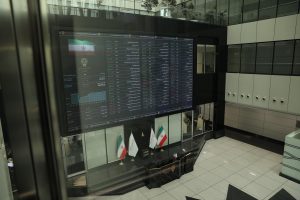
به گزارش پایگاه خبری تومان نیوز(toomannews)، شاخص کل بورس در معاملات نهم آبان با افت ۱۲۸ هزار و ۷۴۵ واحدی به سطح ۷ میلیون و ۸۳۸ هزار واحد رسید. در این روز حدود ۵ هزار میلیارد تومان پول حقیقی از بازار خارج شد و ارزش معاملات خرد در محدوده ۳۰ هزار میلیارد تومان قرار گرفت.
این روند در دهم آبان نیز ادامه یافت و شاخص کل با افت حدود ۱۸۵ هزار واحدی، معادل ۲.۳۶ درصد، به ۷ میلیون و ۶۵۴ هزار واحد عقب نشست. بر اساس دادههای پایان معاملات، خالص خروج پول حقیقی در این روز نیز حدود ۴.۳ هزار میلیارد تومان بود. به این ترتیب، شاخص کل طی دو روز معاملاتی نزدیک به ۴ درصد افت کرد و مجموع خروج پول حقیقی از بازار در این دو روز به بیش از ۹ هزار میلیارد تومان رسید.
صندوق تثبیت؛ ۲۲ همت خرید در ۸۳ روز معاملاتی
در سوی دیگر، آمار رسمی عملکرد صندوق تثبیت بازار سرمایه نیز قابل تأمل است. طبق اعلام رئیس هیأت عامل این صندوق، از ۲۹ اردیبهشت تا پایان شهریور ۱۴۰۵، صندوق تثبیت در ۱۸ روز از مجموع ۸۳ روز معاملاتی اقدام به خرید سهام کرده است؛ یعنی در حدود ۲۲ درصد روزهای معاملاتی این دوره.
ارزش خریدهای حمایتی صندوق در این بازه ۲۲۲ هزار و ۶۶۱ میلیارد ریال، معادل ۲۲.۲ همت، بوده است. ارزش فروش سهام نیز به ۴۶۵ هزار و ۸۵۷ میلیارد ریال، معادل ۴۶.۶ همت رسیده است. البته رئیس هیأت عامل صندوق تأکید کرده منابع حاصل از فروش مجدداً در چرخه حمایت از بازار به کار گرفته شده است.
این آمار مربوط به پایان شهریور است و تصویر دقیقی از میزان مداخله صندوق در روزهای اخیر ارائه نمیکند؛ اما همین خلأ اطلاعاتی، ضرورت انتشار منظم و شفاف عملکرد نهادهای حمایتی را برجسته میکند.
نااطمینانی سیاسی؛ توجیهی برای بیثباتی؟
بدون تردید، نااطمینانیهای سیاسی و ابهام در چشمانداز اقتصادی از عوامل مهم افزایش ریسک سرمایهگذاری و عقبنشینی معاملهگران هستند. در چنین فضایی، طبیعی است که بخشی از سرمایهگذاران ترجیح دهند تا روشنتر شدن شرایط، از موقعیتهای پرریسک خارج شوند.
اما مسئله اینجاست که بازار سرمایه نمیتواند برای مدت نامعلوم در وضعیت بیثباتی و بلاتکلیفی باقی بماند. سرمایهگذار برای حضور در بورس، علاوه بر چشمانداز سودآوری شرکتها، به حداقلی از ثبات در سیاستگذاری، قابلیت پیشبینی و اطمینان از کارکرد سازوکارهای معاملاتی نیاز دارد.
در چنین شرایطی، انتظار از صندوقهای تثبیت و توسعه نیز جلوگیری از هرگونه افت قیمت نیست؛ بلکه مداخله مؤثر برای حفظ نقدشوندگی، مدیریت فشار فروش و جلوگیری از اختلال در معاملات است.
اکنون پرسش سهامداران از سازمان بورس و نهادهای حمایتی روشن است: در شرایطی که طی دو روز بیش از ۹ همت پول حقیقی از بازار خارج شده و شاخص کل نزدیک به ۴ درصد افت کرده، برنامه عملیاتی برای بازگرداندن تعادل به بازار چیست؟ تا چه زمانی قرار است نااطمینانیها، خروج سرمایه و بیثباتی به واقعیت روزمره بورس تبدیل شود؟